Návod
Auto vo firme: kúpa, leasing, výpožička a súkromné auto
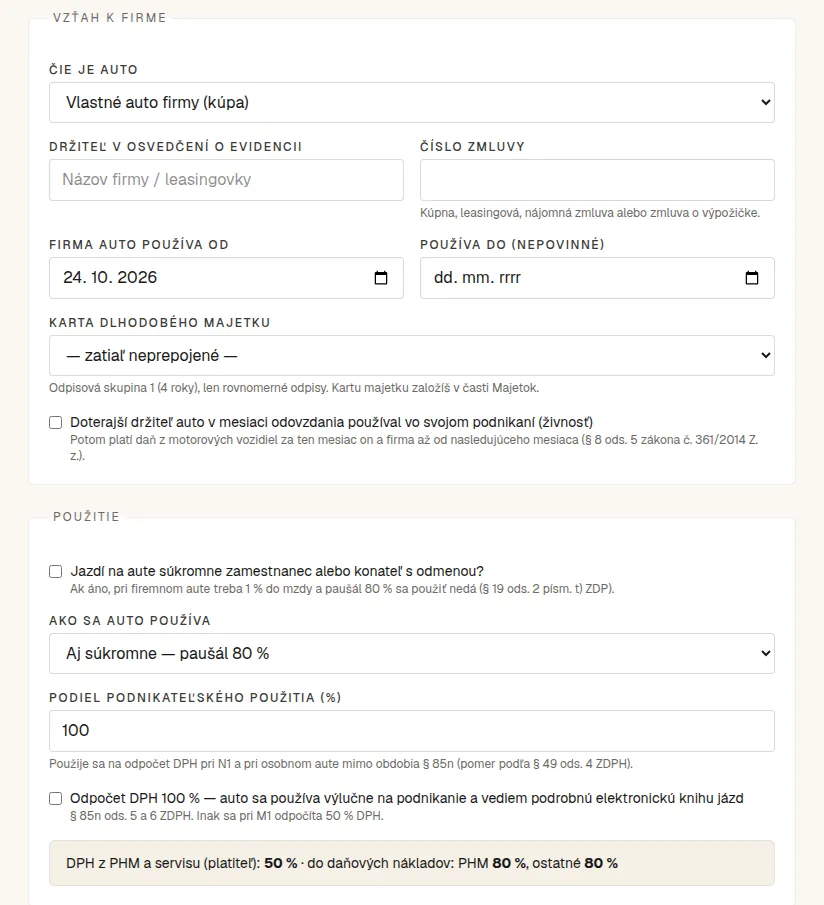
Od 1. 1. 2026 do 30. 6. 2028 si platiteľ DPH pri osobnom aute používanom aj súkromne odpočíta len 50 % DPH a neodpočítaná polovica nie je daňový výdavok. Do daňových nákladov ide pri zmiešanom použití paušálne 80 %, ak autom súkromne nejazdí zamestnanec ani konateľ s odmenou – vtedy sa namiesto toho pripočíta 1 % ceny auta k mzde.
Aktualizované
Aký je rozdiel medzi kúpou, leasingom, výpožičkou a súkromným autom?
Líšia sa tým, kto auto odpisuje a čo firma dáva do nákladov. Vlastné auto a finančný leasing sa odpisujú, pri operatívnom leasingu je nákladom nájomné, pri výpožičke len prevádzka a pri súkromnom aute zamestnanca len cestovné náhrady.
| Variant | Čo ide do nákladov | DPH (platiteľ) | Odpisy | Daň z MV platí |
|---|---|---|---|---|
| Vlastné auto (kúpa) | odpisy, PHM, servis, poistenie, diaľničná známka – pri zmiešanom použití 80 % alebo pomer | 50 % z kúpy aj prevádzky; 100 % len výlučne na podnikanie s knihou jázd | áno – skupina 1 (4 roky), elektromobil a plug-in hybrid skupina 0 (2 roky) | firma |
| Operatívny leasing / nájom | nájomné (518) a prevádzka; akontácia cez 381 počas nájmu | 50 % z nájomného aj prevádzky | nie – auto nie je majetkom firmy | firma (používateľ) |
| Finančný leasing | odpisy, úroky (562) a prevádzka | 50 % z celej ceny pri prevzatí auta | áno – odpisuje nájomca | firma |
| Výpožička od konateľa/spoločníka | PHM, servis, poistenie, ak ich zmluva prenáša na firmu – pri zmiešanom použití 80 % | 50 % z PHM a služieb | nie – auto sa eviduje len podsúvahovo | firma (§ 3 písm. d) zákona o dani z MV) |
| Súkromné auto zamestnanca na pracovnú cestu | len cestovné náhrady: 0,313 €/km + náhrada za PHM | neodpočítava sa | nie | firma za mesiace, keď vyplatila náhrady (§ 3 písm. e)) |
 (otvorí obrázok v plnej veľkosti v novom okne)
Koľko DPH si odpočítam z PHM a servisu osobného auta?
50 %, ak je auto kategórie M1 (alebo motocykel L1e, L3e) a používa sa aj súkromne – platí od 1. 1. 2026 do 30. 6. 2028 aj pre autá kúpené skôr (§ 85n zákona o DPH). Pri úžitkovom aute N1 sa § 85n neuplatňuje.
Neodpočítaná polovica DPH nie je daňový výdavok (§ 52zzzk zákona o dani z príjmov). Podvojka ju preto zaúčtuje na samostatný riadok nákladu s daňovou uznateľnosťou 0 %, nie spolu so základom.
| Čo sa stalo | MD | DAL | Suma |
|---|---|---|---|
| PHM – základ (do daňových nákladov 80 % = 48,00 €) | 501 | 211 / 221 | 60,00 € |
| DPH na vstupe – odpočet 50 % | 343 | 211 / 221 | 6,90 € |
| Neodpočítaná DPH – nedaňový výdavok | 501 | 211 / 221 | 6,90 € |
Neplatiteľ DPH zaúčtuje celých 73,80 € na 501 a do daňových nákladov ide 80 %, teda 59,04 €. 100 % odpočet je možný len pri aute výlučne na podnikanie s podrobnou elektronickou knihou jázd; pri aute nadobudnutom po 31. 12. 2025 treba navyše podať oznámenie daňovému úradu.
Paušál 80 % alebo 1 % do mzdy – čo platí pre moje auto?
Ak autom súkromne jazdí zamestnanec alebo konateľ, ktorý má od firmy odmenu (príjem zo závislej činnosti), je povinné 1 % zo vstupnej ceny auta mesačne do jeho mzdy a paušál 80 % firma uplatniť nesmie. Inak môže firma dať do nákladov paušálne 80 %.
| Režim | Kedy | Náklady na auto | Čo treba |
|---|---|---|---|
| Len na podnikanie | auto sa súkromne nepoužíva vôbec | 100 % | kniha jázd ku každej jazde |
| Paušál 80 % | súkromne ho používa osoba, ktorej sa neposkytuje podľa § 5 ods. 3 písm. a) (typicky vypožičané auto) | 80 % | stav tachometra k 1. 1. a 31. 12. |
| Pomer podľa knihy jázd | zmiešané použitie bez paušálu | podiel služobných km | kniha jázd |
| 1 % do mzdy | auto poskytnuté zamestnancovi aj na súkromné účely | 100 % (PHM podľa služobných km) | 1 % mesačne (0,5 % pri elektromobile) do mzdy, odvody aj daň |
1 % sa počíta zo vstupnej ceny vrátane DPH za každý aj začatý mesiac – auto za 30 000 € + DPH znamená 369,00 € mesačne v prvom roku. Ďalšie roky sa základ znižuje o 12,5 % ročne, počas 8 rokov. Pri výpožičke od konateľa sa 1 % neuplatňuje, lebo nejde o auto zamestnávateľa.
Kedy musím viesť knihu jázd?
Povinne pri aute len na podnikanie (aj kvôli 100 % odpočtu DPH) a pri pomere podľa knihy jázd. Pri paušále 80 % stačí stav tachometra na začiatku a konci roka, hrubú evidenciu jázd však odporúčame.
- Každá jazda: poradové číslo, vodič, dátum a čas začiatku a konca, účel, odkiaľ a kam, km a stav tachometra pred a po jazde.
- Tachometer musí stále rásť a jazdy na seba nadväzovať – Podvojka upozorní na medzeru aj prekryv.
- Jazdy sa dajú nahrať z CSV súboru.
- Test primeranosti spotreby porovná litre z bločkov na najazdené km so spotrebou z technického preukazu a upozorní pri prekročení o viac ako 20 %.
Môže firma používať súkromné auto konateľa?
Áno, na základe zmluvy o výpožičke. Auto sa neodpisuje, firma platí prevádzku (PHM, servis, poistenie, ak to zmluva prenáša) a stáva sa daňovníkom dane z motorových vozidiel.
- Výdavky na prevádzku vypožičaného auta sú daňové od 1. 1. 2020, keď zákon č. 301/2019 Z. z. zrušil § 21 ods. 1 písm. l) ZDP. Finančná správa má na portáli ešte staršie odpovede s opačným záverom – pri kontrole sa odvolaj na zrušenie tohto ustanovenia.
- Kilometrovné konateľovi za to isté auto nepatrí – firma už platí PHM, šlo by o duplicitu.
- Technické zhodnotenie vypožičaného auta (nad 1 700 € ročne) neúčtuj bez porady – môže byť nepeňažným príjmom požičiavateľa.
- Ak doterajší držiteľ používal auto vo svojej živnosti, v mesiaci prevzatia platí daň z MV ešte on a firma od nasledujúceho mesiaca (§ 8 ods. 5 zákona o dani z MV).
Koľko zaplatím zamestnancovi za cestu jeho autom?
Základnú náhradu 0,313 €/km (od 1. 1. 2026) a náhradu za spotrebované PHM: spotreba z technického preukazu zvýšená o 10 % × km × cena PHM z bločku, inak cena Štatistického úradu. Obe sumy sa zaokrúhľujú nahor na cent.
| Čo sa stalo | MD | DAL | Suma |
|---|---|---|---|
| Základná náhrada 200 × 0,313 € | 512 | 333 | 62,60 € |
| Náhrada za PHM 200 × 6,6 l / 100 × 1,55 € | 512 | 333 | 20,46 € |
Použitie vlastného auta musí byť dohodnuté písomne pred cestou. Za mesiace, v ktorých firma vyplatila náhrady za súkromné auto, je firma daňovníkom dane z motorových vozidiel za toto auto.
Koľko je daň z motorových vozidiel a dokedy ju zaplatím?
Pri osobnom aute sa ročná sadzba určuje podľa objemu motora, zvyšuje sa podľa veku auta až o 50 % a pomerne sa platí za mesiace používania. Priznanie aj daň sú splatné do 31. januára nasledujúceho roka.
| Objem motora | Sadzba |
|---|---|
| do 150 cm³ | 50 € |
| nad 150 do 900 cm³ | 62 € |
| nad 900 do 1 200 cm³ | 80 € |
| nad 1 200 do 1 500 cm³ | 115 € |
| nad 1 500 do 2 000 cm³ | 148 € |
| nad 2 000 do 3 000 cm³ | 180 € |
| nad 3 000 cm³ | 218 € |
| len elektrina | 0 € |
- Podľa veku od mesiaca 1. evidencie: 37.–72. mesiac +10 %, 73.–108. +20 %, 109.–144. +30 %, 145.–180. +40 %, nad 180 mesiacov +50 %.
- Hybrid, CNG, LNG a vodík −50 %. Pri plug-in hybride zákon pojem hybrid nedefinuje – zníženie sa v praxi uplatňuje, 0 € však platí len pre čisto elektrické auto.
- Príklad: VW Touran 1 896 cm³, 1. evidencia 5/2007, firma ho používa od augusta do decembra 2026: 148 € × 1,5 = 222 € ročne × 5/12 = 92,50 €. Zaúčtuje sa 531 / 345.
- Lehota 31. 1. 2027 pripadá na nedeľu, posúva sa na pondelok 1. 2. 2027. Daň do 5 € sa neplatí.
Ako mi Podvojka pripomenie STK, poistenie a diaľničnú známku?
Pri vozidle zadaj platnosť STK, emisnej kontroly, povinného zmluvného a havarijného poistenia a diaľničnej známky. Upozornenie sa objaví 30 a 7 dní pred koncom platnosti a po uplynutí ako kritické.
Bez platnej STK sú spochybniteľné všetky náklady na prevádzku auta. Diaľničnú známku kupuj na EČV auta; či je daňovo poplatkom (100 %) alebo prevádzkovým výdavkom (80 %), nie je jednoznačné – pri zmiešanom použití ju konzervatívne účtuj s 80 %.