Návod
Odmena konateľa-spoločníka s.r.o.
Odmena konateľa je príjem zo závislej činnosti podľa § 5 zákona o dani z príjmov. Konateľ s pravidelnou mesačnou odmenou je pre Sociálnu poisťovňu zamestnanec: platí sa nemocenské, dôchodkové poistenie, poistenie v nezamestnanosti a rezervný fond, nie úrazové ani garančné. Zdravotné poistenie sa platí vždy.
Aktualizované
Ako sa odmena konateľa zdaňuje?
Odmena je príjem zo závislej činnosti podľa § 5 ZDP. Firma z nej mesačne zrazí preddavok na daň 19 %, pri vyšších príjmoch 25 %, po odpočítaní odvodov a nezdaniteľnej časti.
- Základ pre preddavok = odmena mínus odvody, ktoré platí konateľ.
- Nezdaniteľnú časť na daňovníka si môže konateľ uplatniť len u jedného platiteľa príjmu, ak podpíše vyhlásenie.
- Hranicu, nad ktorou sa uplatní 25 %, aj výšku nezdaniteľnej časti určuje zákon každý rok – aktuálne sumy sú na financnasprava.sk.
Aké odvody sa platia z odmeny konateľa-spoločníka?
Do Sociálnej poisťovne nemocenské, dôchodkové poistenie (starobné a invalidné), poistenie v nezamestnanosti a rezervný fond solidarity. Do zdravotnej poisťovne zdravotné poistenie. Úrazové ani garančné poistenie sa neplatí.
| Poistenie | Platí sa? |
|---|---|
| Zdravotné poistenie | Áno |
| Starobné poistenie | Áno |
| Invalidné poistenie | Áno |
| Rezervný fond solidarity | Áno |
| Poistenie v nezamestnanosti | Áno |
| Nemocenské poistenie | Áno |
| Úrazové poistenie | Nie |
| Garančné poistenie | Nie |
Konateľ s pravidelnou odmenou je podľa § 4 ods. 1 zákona č. 461/2003 Z. z. o sociálnom poistení zamestnanec. Úrazové poistenie (§ 16) sa viaže na pracovný pomer, ktorým funkcia konateľa nie je, a garančné poistenie vylučuje § 4 ods. 4 pri štatutárovi s aspoň 50 % podielom. Poistenie v nezamestnanosti sa platí — Sociálna poisťovňa ho pri jeho chýbaní vyžaduje opravným výkazom. Konkrétne sadzby a výnimky si over na socpoist.sk, Podvojka ich počíta podľa sadzieb platných v danom roku.
Ako nastaviť odmenu konateľa krok za krokom?
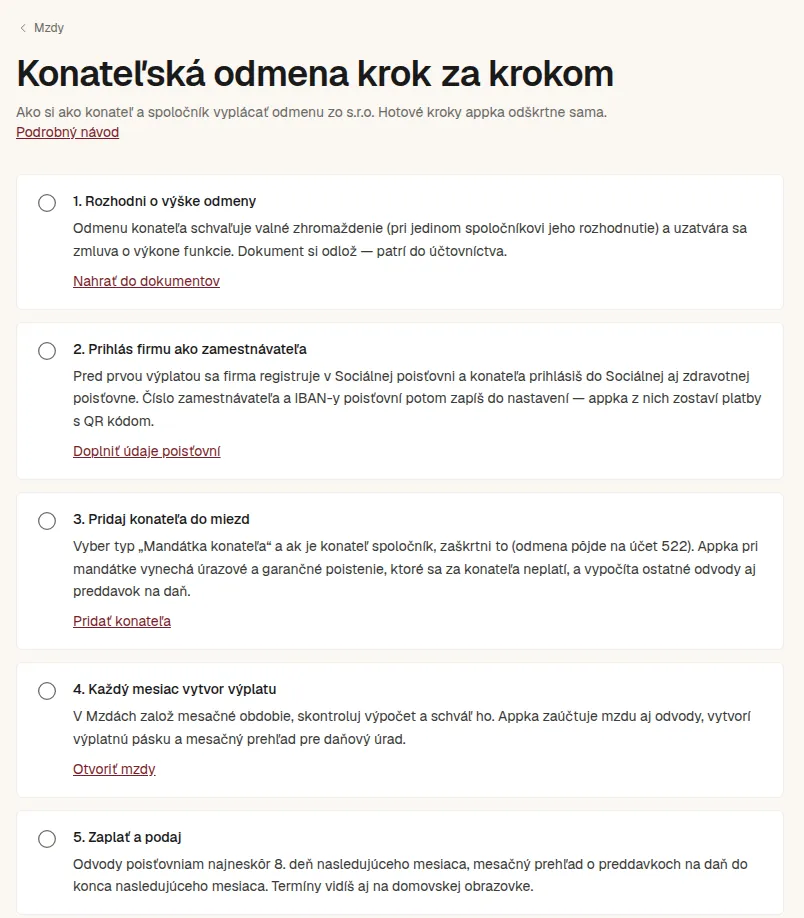
Rozhodni o odmene uznesením, prihlás konateľa do poisťovní, založ ho v Podvojke ako „Mandátka konateľa“ s príznakom konateľ-spoločník a potom každý mesiac spracuj mzdové obdobie.
- Uznesenie valného zhromaždenia (pri jedinom spoločníkovi jeho rozhodnutie) o výške odmeny a od kedy sa vypláca.
- Registrácia a prihlášky – firmu zaregistruj ako zamestnávateľa a konateľa prihlás do Sociálnej poisťovne a do jeho zdravotnej poisťovne. Sociálnej poisťovni to musíš oznámiť ešte predtým, ako sa začne odmena vyplácať, zdravotnej poisťovni do 8 pracovných dní. Postup je v kapitole Mzdy a úrady.
- Nastavenie v Podvojke – Mzdy → Nový zamestnanec, druh vzťahu „Mandátka konateľa“ a zaškrtni „konateľ-spoločník“. Doplň výšku odmeny, zdravotnú poisťovňu a či podpísal vyhlásenie k nezdaniteľnej časti.
- Každý mesiac – vytvor mzdové obdobie, vyplať odmenu, zaplať odvody v deň výplaty a preddavok na daň do 5 dní po výplate. Podvojka pripraví podklady k výkazom pre Sociálnu a zdravotnú poisťovňu a mesačný prehľad pre daňový úrad (XML), ktorý podáš do konca nasledujúceho mesiaca.
- Po skončení roka – ročné zúčtovanie preddavkov (ak oň konateľ požiada do 15. 2.) alebo si konateľ podá daňové priznanie sám; hlásenie o vyúčtovaní dane podáva firma do 30. 4.
 (otvorí obrázok v plnej veľkosti v novom okne)
Ako sa odmena konateľa zaúčtuje?
Odmena konateľa-spoločníka ide na účet 522 (príjmy spoločníkov zo závislej činnosti), odvody firmy na 524. Podvojka to pri mzdovom období zaúčtuje sama.
Ak konateľ nie je spoločník, odmena ide na účet 523 a rozsah poistenia sa môže líšiť. Vtedy pri zamestnancovi príznak konateľ-spoločník nezaškrtávaj.