Návod
Pokladňa: hotovosť v s.r.o.
Každý pohyb hotovosti potrebuje pokladničný doklad – príjmový (PPD) alebo výdavkový (VPD). Podvojka ho vystaví, zaúčtuje a nedovolí, aby pokladňa išla do mínusu. Platba v hotovosti nad 5 000 € je zakázaná.
Aktualizované
Potrebuje moja s.r.o. pokladňu?
Len ak firma naozaj pracuje s hotovosťou – platí v hotovosti, berie hotovosť od zákazníkov alebo dáva zamestnancom preddavky. Ak všetko ide cez banku a firemnú kartu, pokladňu nezakladaj.
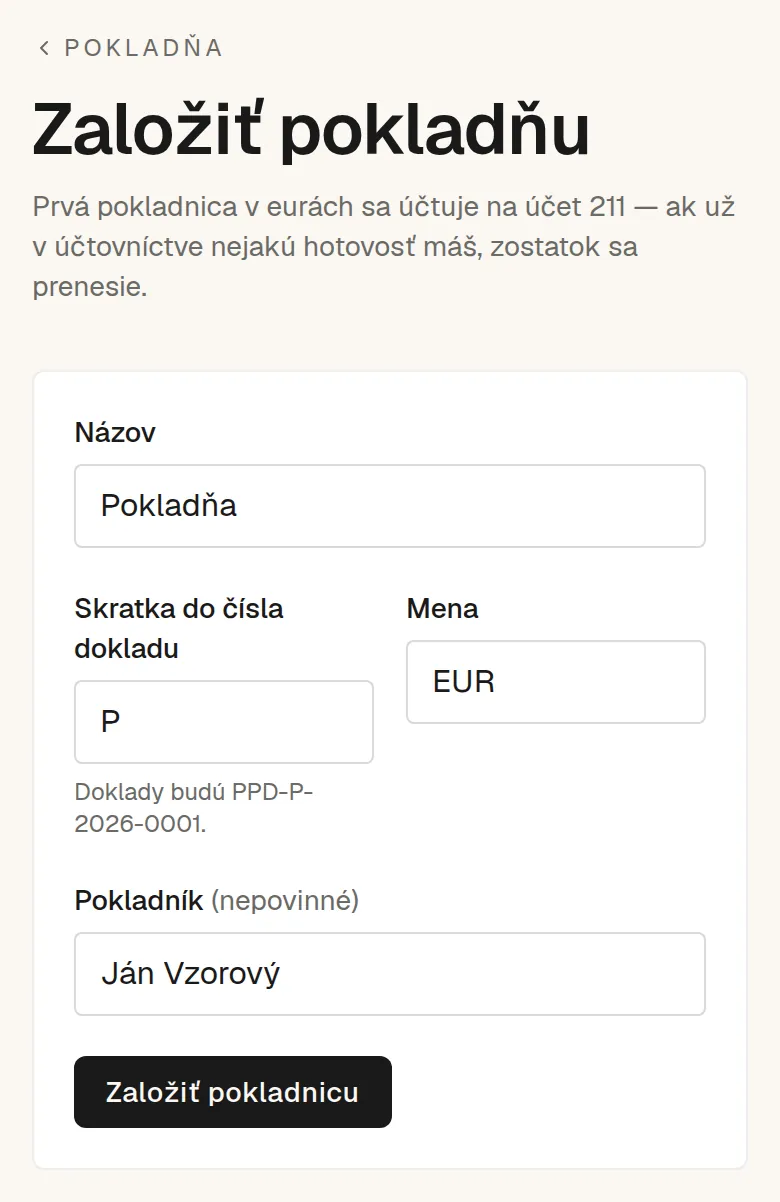
Pokladňu založíš v časti Pokladňa. Ak v ľahkom režime zapíšeš pohyb „v hotovosti z firemnej pokladne“, Podvojka pokladňu založí sama a v menu sa objaví položka Pokladňa.
 (otvorí obrázok v plnej veľkosti v novom okne)
 (otvorí obrázok v plnej veľkosti v novom okne)
Čo musí obsahovať pokladničný doklad?
Číslo, obsah (za čo), od koho alebo komu, sumu, dátum vyhotovenia, dátum pohybu hotovosti, ak sa líši, a podpisový záznam toho, kto doklad vyhotovil (§ 10 ods. 1 zákona o účtovníctve).
- Číslovanie je samostatné pre každú pokladnicu a typ dokladu a každý rok začína od 1, napríklad PPD-P-2026-0001.
- Účel musí byť konkrétny – „hotovosť“ alebo „rôzne“ nestačí.
- Doklad sa vyhotovuje bez zbytočného odkladu. Podvojka upozorní, ak ho vyhotovuješ viac ako 3 dni po pohybe.
- Zaúčtovaný doklad sa nemaže ani neupravuje. Chybu opravíš stornom – vznikne storno doklad a pôvodné číslo ostane obsadené (§ 34 zákona o účtovníctve).
- Doklady sa uchovávajú 10 rokov po roku, ktorého sa týkajú.
Ako zapíšem výber z banky do pokladne?
V pokladni zvoľ „Vybral som peniaze z banky do pokladne“. Peniaze idú cez účet 261 – Peniaze na ceste: z bankového výpisu 261/221 a pokladničným dokladom 211/261.
| Čo sa stalo | MD | DAL | Suma |
|---|---|---|---|
| Bankový výpis – výber z účtu | 261 | 221 | 500,00 € |
| PPD – príjem do pokladne | 211 | 261 | 500,00 € |
Ak je výber už v banke, priradíš ho k dokladu a zaúčtujú sa oba kroky naraz. Ak výpis ešte nemáš, Podvojka ukáže nespárovaný zostatok na 261 – ku koncu mesiaca má byť nulový. Odvod hotovosti do banky funguje opačne: VPD 261/211 a z výpisu 221/261.
Ako zapíšem nákup za hotové alebo úhradu faktúry v hotovosti?
Nákup na bloček zapíš ako výdavkový doklad s kategóriou (materiál, PHM, parkovné…). Úhradu faktúry vyber z faktúr – faktúra sa označí ako uhradená a doklad sa k nej priradí.
| Čo sa stalo | MD | DAL | Suma |
|---|---|---|---|
| Materiál | 501 | 211 | 50,00 € |
| DPH na vstupe | 343 | 211 | 11,50 € |
Neplatiteľ DPH zaúčtuje celých 61,50 € na 501. Bloček z eKasy je zjednodušená faktúra len do 400 € s DPH – nad túto sumu si na odpočet DPH vypýtaj riadnu faktúru. Pri PHM a nákladoch na osobné auto vyber vozidlo: odpočíta sa len 50 % DPH a zvyšok nie je daňový výdavok (pozri Auto vo firme).
Koľko môže firma zaplatiť v hotovosti?
Najviac 5 000 € za jeden právny vzťah. Platba v hotovosti, ktorá prevyšuje 5 000 €, je zakázaná a pokutu do 150 000 € môže dostať platiteľ aj príjemca (zákon č. 394/2012 Z. z.).
- Splátky jednej faktúry alebo zmluvy sa sčítajú (§ 6 ods. 2) – tri platby po 2 000 € k jednej faktúre sú spolu 6 000 €, teda nad limit.
- Presne 5 000,00 € je ešte v poriadku – zakázaná je suma, ktorá limit prevyšuje.
- Limit platí aj medzi spoločníkom a jeho s.r.o., aj pri výplate mzdy.
- Výber z vlastného účtu do vlastnej pokladne nie je platba medzi dvoma osobami – limit sa naň nevzťahuje.
- Podvojka platbu nad limit k jednej faktúre nedovolí uložiť a od 4 500 € upozorní.
Prečo Podvojka nedovolí uložiť výdavok?
Lebo by pokladňa išla do mínusu. Hotovosti nemôže byť menej ako nula – záporný zostatok znamená chýbajúci príjem a pri kontrole je dôvodom spochybniť celé účtovníctvo.
Zostatok sa kontroluje ku každému dňu od dátumu dokladu po dnešok – aj keď doklad dopisuješ spätne. Hláška povie, ku ktorému dňu a o koľko by pokladňa klesla pod nulu. Najprv zapíš príjem (napríklad výber z banky alebo vklad spoločníka), alebo oprav dátum.
Ako zapíšem vklad spoločníka a preddavok na pracovnú cestu?
Pri vklade spoločníka vyber, o čo ide – splatenie vkladu do základného imania (211/353), pôžičku firme (211/365) alebo príplatok (211/413). Preddavok na cestu je pohľadávka voči zamestnancovi (335/211) a zúčtuje sa pri vyúčtovaní cesty.
| Čo sa stalo | MD | DAL | Suma |
|---|---|---|---|
| VPD – výplata preddavku | 335 | 211 | 150,00 € |
| Vyúčtovanie do výšky preddavku | 512 | 335 | 150,00 € |
| Doplatok náhrad – záväzok | 512 | 333 | 33,06 € |
| VPD – výplata doplatku | 333 | 211 | 33,06 € |
Ak sú náhrady nižšie ako preddavok, zamestnanec vráti rozdiel príjmovým dokladom 211/335. Pri spoločníkovi bez pracovnej zmluvy sa namiesto 335 používa 355.
Ako urobím inventúru pokladne a čo s mankom?
Hotovosť sa inventarizuje ku dňu účtovnej závierky, teda aspoň k 31. 12. – výnimka „raz za 4 roky“ na pokladňu neplatí. V Podvojke spočítaš bankovky a mince a rozdiel sa zaúčtuje.
| Prípad | Zápis | Daňovo |
|---|---|---|
| Manko (chýba 10 €) | 569 / 211 | nad prijatú náhradu nedaňový výdavok (§ 21 ods. 1 písm. e) ZDP) |
| Náhrada manka od zodpovednej osoby | 335 / 668, úhrada 211 / 335 | zdaniteľný výnos |
| Prebytok (je o 5 € viac) | 211 / 668 | zdaniteľný výnos |
Mimoriadnu inventúru odporúčame pri zmene pokladníka alebo pri podozrení na schodok. Výstupom je inventúrny súpis a inventarizačný zápis podľa § 30 zákona o účtovníctve.
Musím viesť pokladničnú knihu?
Zákon o účtovníctve pojem pokladničná kniha pre podvojné účtovníctvo nepozná – pokladničná kniha je analytická evidencia k účtu 211. Podvojka ju zostaví sama zo zaúčtovaných dokladov.
Pokladničnú knihu za ľubovoľné obdobie zobrazíš v detaile pokladnice a stiahneš ako PDF alebo CSV: počiatočný stav, doklady chronologicky s priebežným zostatkom, obraty a konečný stav. Pri viacerých pokladniciach má každá vlastný analytický účet 211.x.